

貴社の課題解決に最適な
弁護士とマッチングできます
弁護士とマッチングできます
契約書の作成・レビュー、機密性の高いコンフィデンシャル案件、M&A/事業承継など、経営者同士でも話せない案件も、
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。
開業届を出すべきか、迷っている方は多いのではないでしょうか。
開業届はメリット・デメリットの両方を理解したうえで提出を判断する必要があります。事業を開始したら開業届を出すのは法律上の義務ですが、提出により不利益も生じ得るためです。事業の開始時期の検討と合わせて考えていきましょう。
本記事では、開業届を提出するメリットとデメリットを整理したうえで、提出が必要な人・必要ではない人の特徴、具体的な提出方法や書き方まで解説します。
開業届を提出すると(事業を開始すると)、健康保険の被扶養者資格を失う、失業手当を受け取れなくなるなど、生活面で重大な不利益が生じる場合があります。特に、会社員の配偶者の扶養に入っている人や、ハローワークで求職活動中の人は注意してください。
具体的なデメリットを解説します。
失業保険の基本手当(失業手当)は、事業の開始時点で受給資格を失います。
基本手当は「就職する意思があり、いつでも就職できる状態の人」を対象としたものです。開業届の提出によって、事業を開始したものとして受給資格はないと判定されます。実際の事業売上が0円であっても関係ありません。
失業中に無申告で開業届を出し、失業手当を一度でも受け取ると不正受給にあたります。受給した金額の返還に加え、その2倍に相当する額の納付を求められるため注意してください。
なお、失業手当の受給資格を失っても、条件を満たせば再就職手当を受け取れます。再就職手当は、失業手当の支給日数を一定以上残した状態で就職(開業)した人を対象とした制度です。
受給できるかどうかは個々の状況によって異なるため、開業前にハローワークへ相談しておきましょう。
家族が加入する健康保険の扶養に入っている場合、開業届を出すと収入の多寡に関わらず扶養から外れる場合があります。
健康保険組合によって扶養基準は異なり、「開業届を出して個人事業主になった時点で、一律に扶養から外す」という運用をしている組合も存在します。
扶養から外れた場合、国民健康保険料と国民年金保険料は全額自己負担です。年間で数十万円規模の負担増になるおそれもあります。
開業届を出す前に、家族の勤務先が加入している健康保険組合へ、個人事業主になった場合の被扶養者認定について確認しておきましょう。
開業届を提出すると、事業用口座の開設、公的な証明による信用獲得など事業を進めるうえでのメリットを得られます。
以下では、代表的な4つのメリットを紹介します。
開業届を提出すると、事業用や屋号名義の銀行口座を開設したり、クレジットカードを作成したりできます。
銀行の口座開設審査は、マネーロンダリング防止の観点から年々厳しくなっており、開業の実態を示す資料がなければ屋号付き口座は原則作れません。
事業用の口座やカードをプライベートと切り分ければ、確定申告時の仕訳作業が楽になり、税務調査での経費証明もしやすくなります。取引先に対しても屋号名義の口座を提示でき、対外的な信頼性が高まる点もメリットです。
開業届の提出を確認できる書類は、会社から就労証明書を発行してもらえない個人事業主にとって、事業を営んでいることを示す貴重な資料になります。
代表的な例が、子どもを保育園や認可保育所に申し込む際、自治体に提出する就労証明書の添付書類です。ほかにも、次のような場面で証明を求められる場合があります。
|
【関連記事】個人事業主が会社設立をするのは本当にお得?検討すべきタイミングや手順も解説
小規模企業共済などの節税共済に加入できる点も、開業届を提出する大きなメリットといえます。
小規模企業共済は、個人事業主になると加入資格を得られる、独立行政法人中小企業基盤整備機構が運営する退職金制度です。掛金は月額1,000円から7万円の範囲内で設定でき、最大で年間84万円が全額所得控除の対象です。
会社員のような退職金制度がない個人事業主にとって、将来の廃業や老後の資金を税制優遇を受けながら積み立てられる仕組みです。
加入手続の際は、個人事業主であることを示す確定申告書や、開業届の提出を確認できる資料が必要です。加入を検討している場合は、早めに委託窓口へ必要書類を確認しておきましょう。
国や地方自治体が実施する公的補助金は、開業届の提出を前提条件とするケースが多くあります。
公募要領では、開業届の提出を確認できる書類の添付を求める補助金が一般的です。開業日が申請日よりあとであれば、補助対象外と判断される場合もあります。
一方で、開業して間もない事業者は、確定申告書や納税証明書を準備できず、申請できない補助金もあります。開業届だけでは申請要件を満たせない制度がある点に注意してください。
補助金ごとに必要書類や要件は異なるため、申請を検討する際は公募要領を早めに確認しておきましょう。
開業届のメリット・デメリットを解説しましたが、そもそも提出しなくてはいけないのか疑問に思う方も多いでしょう。
そもそも開業届とは、新たに事業を開始したときに税務署への提出が義務付けられている書類ですが、罰則はありません。そのため、メリットとデメリットを比較して開業届を出すかどうかを判断している人が多いのが実情です。
詳しく解説します。
開業届の提出は所得税法で定められている義務です。法律上では、利益の発生の有無に関わらず、営利目的で事業を開始した場合には期日までの提出が求められます。
第二百二十九条 居住者又は非居住者は、国内において新たに不動産所得、事業所得又は山林所得を生ずべき事業を開始し、又は当該事業に係る事務所、事業所その他これらに準ずるものを設け、若しくはこれらを移転し、若しくは廃止した場合には、財務省令で定めるところにより、その旨その他必要な事項を記載した届出書を、その事実があつた日の属する年分の所得税に係る確定申告期限までに、税務署長に提出しなければならない。
引用元:所得税法 第二百二十九条
一方、開業届を期日までに提出しなかったとしても、罰則は一切ありません。開業届を提出しているか税務署がチェックしたり、発覚したときに逮捕されたりするわけではないため、提出せずに済ましている方は少なくないでしょう。
しかし、事業を営んでいる以上は提出するのが本来のルールです。未提出のままでいると、確定申告漏れを疑われる、優遇措置を逃して損をするといった不利益が生じかねない点を理解しておきましょう。
開業届の提出と確定申告は話が別物です。開業届の提出状況に関わらず、所得が一定額を超えていれば確定申告をしなくてはいけません。
具体的には、事業所得などの合計が基礎控除額を上回っていれば確定申告が必要、下回っていれば不要です。
基礎控除額は令和7年分の所得税から引き上げられ、令和8年度税制改正でさらに見直されました。令和8年・9年分は、合計所得金額に応じて62万円から104万円の範囲です。(令和6年分までは一律48万円)
| 合計所得金額 | 基礎控除額 | |
|---|---|---|
| 令和8年・9年分 | 令和10年分以後 | |
| 132万円以下 | 104万円 | 99万円 |
| 132万円超336万円以下 | 104万円 | 62万円 |
| 336万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
たとえば令和8年分の場合、事業所得のみで合計所得金額が489万円以下の人は、基礎控除104万円が適用されます。所得が104万円以下であれば所得税がかからないため、原則として確定申告は不要です。
なお、給与所得者が副業をおこなっている場合は、副業の所得が年20万円を超えると確定申告が必要です。
青色申告は、開業届を出していなくても、青色申告承認申請書を提出すれば利用できます。開業届と青色申告承認申請書は別の手続きであり、開業届の提出は青色申告の承認条件ではありません。
ただし実務上は、開業届と青色申告承認申請書をあわせて提出する事業者がほとんどです。以下で、それぞれの制度の違いと同時提出をおすすめする理由を解説します。
青色申告は、青色申告承認申請書の提出によって認められる制度です。
事業所得や不動産所得などがある人が税務署に青色申告承認申請書を提出すると、最大65万円の青色申告特別控除を受けられます(2027年分以降は要件を満たすと最大75万円)。
青色申告承認申請書の提出期限は、事業を開始した日から2ヵ月以内です。1月15日以前に開業した場合は、その年の3月15日までが期限になります。提出が期限に間に合わないと、当年分は白色申告となり、青色申告は翌年分からの適用です。
青色申告特別控除のほか、赤字を3年間繰り越せる、家族への給与を必要経費にできるといった優遇も受けられます。節税を考える事業者は、早めに青色申告承認申請書を提出しておきましょう。
開業届と青色申告承認申請書は、同時に提出するのがおすすめです。それぞれ提出期限が異なるため、別々に管理すると提出忘れのリスクが生じます。
開業届の提出期限は、2026年1月1日以後の開業分から、事業を開始した日の属する年分の確定申告期限までです。一方、青色申告承認申請書の提出期限は、事業開始日から2ヵ月以内と短く設定されています。
開業届だけを先に提出し、青色申告承認申請書の提出を忘れると、当年分の青色申告特別控除を受けられません。手間を省くためにも、一緒のタイミングで提出するのが得策です。
開業届の提出が必要かどうかは、事業の継続性や規模、扶養・失業手当といった生活環境をふまえて判断します。
全ての人が一律に今すぐ提出すべきというわけではなく、出すと不利益が大きくなる場合もあります。一方で、独立してメインの事業として展開する人にとっては、出さないメリットはほとんどありません。
反復・継続的・独立してサービスを提供し、事業的規模でビジネスをおこなう人は、開業届を提出すべきです。
事業的規模の目安として、仕入れや機材投資を定常的におこなっている、店舗や作業場を構えている、自身の責任で取引をおこなっているといった実態が挙げられます。
|
こうした活動をおこなう場合、税務署から事業所得として適切な申告管理を求められるため、開業届を出して明確にしておきましょう。青色申告を活用して所得を抑えながら、健全な資金繰りと事業拡大を目指すのが基本的な方針です。
開業届は、継続した事業実態がなく、単発の臨時収入しか得ていない人には不要です。臨時収入は、税法上の雑所得や非課税の範囲に該当する場合が多く、所得税法上の事業にはあたりません。
具体的には、次のような人が該当します。
|
開業届を出すと扶養から外れる、失業手当が打ち切られるといった不利益を受ける懸念がある人は、事業開始時期を調整するなどの工夫が必要です。
開業届の提出は、書き方のポイントを押さえ、管轄の提出先を確認し、期限内に手続きをおこなえばスムーズに完了します。
提出方法は、窓口での記入、郵送、パソコンやスマートフォンからのオンライン申請(e-Tax)から選べます。提出時に必要なものはマイナンバー確認書類や本人確認書類です。
令和7年1月から控えへの収受印は廃止されているため、e-Taxの受信通知や、郵送時の特定記録郵便の控え等を自分で保管しておく必要があります。
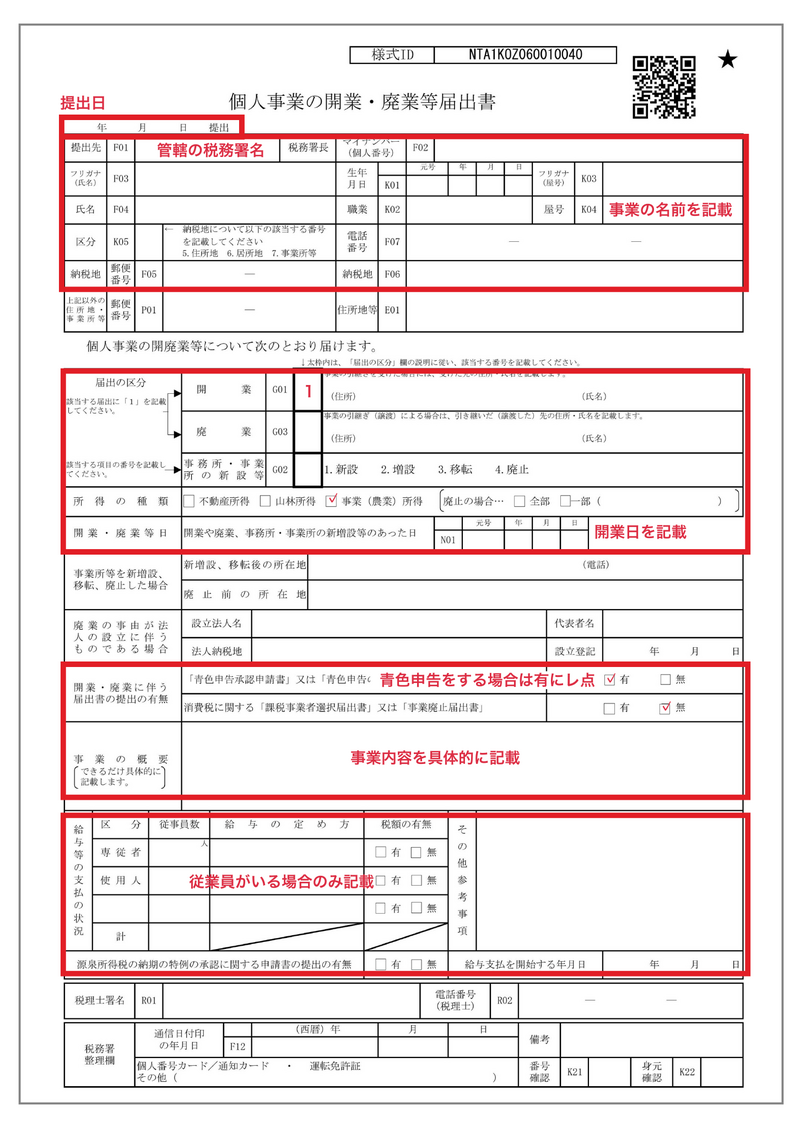
引用元:個人事業の開業・廃業等届出書|国税庁(一部加工)
開業届には、納税地、氏名、生年月日、マイナンバー、職業、屋号、開業日、事業の概要などの必要事項を記載します。とくに間違えやすいのが納税地です。自宅か事務所か、どちらを納税地にするかで記載内容が変わります。
開業日は自由に設定できますが、青色申告の適用可否に影響するため注意してください。青色申告をおこなう場合は、「青色申告承認申請書」欄の「有」にレ点を付けましょう。
事業の概要は、抽象的すぎると内容が伝わりません。「Webデザインの作成および構築」「オンライン物販」など、具体的に書くのがコツです。
郵送や窓口で提出する場合の提出先は、原則として自身の納税地(通常は住所地)を管轄する税務署です。
自宅と事務所が別にある場合、基本は住民票のある住所地の管轄税務署ですが、事務所の所在地を納税地に指定することもできます。
管轄の税務署は国税庁ホームページから、郵便番号などをもとに確認できます。
オンライン申請する場合は、パソコンからe-Taxソフトで開業届を作成のうえ、e-Taxにより提出してください。
開業届の提出期限は、「事業を開始した日の属する年分の確定申告期限まで」です。具体的には、翌年の3月15日までとなります。
以前は「事業を開始した日から1ヵ月以内」でしたが、2026年(令和8年)1月1日開業分から変更されています。
開業日は自己申告であり、店舗のオープン日や最初の受注日など、合理的な範囲で自分で設定してかまいません。
期限を過ぎても罰則はありませんが、年をまたいでから提出すると、その年の青色申告の適用可否が複雑になりやすいため注意してください。
【関連記事】会社設立とは|設立手順・設立費用や株式会社・合同会社の違いを解説
【関連記事】会社設立のメリットとデメリットとは
ここでは、副業会社員や手続きの遅延、農業やハンドメイドといった特定の活動に関して、読者が抱きやすい疑問に回答します。
個別の事情を考慮した回答は弁護士や税理士など専門家に確認してください。
副業であっても、反復・継続して事業規模の収入を得る予定であれば、開業届を提出しましょう。専業・副業関わらず、事業を営む人には開業届を提出する義務があるためです。
開業届を税務署に提出しても、勤務先へ通知されることはありません。
ただし、副業で得た所得により住民税の金額が変動し、そこから会社に副業が知られるリスクがあります。
副業の事業所得が年間20万円を超えて確定申告をおこなう際、住民税の徴収方法を「特別徴収(給与天引き)」のままにしておくと、会社に副業分の住民税額が合算されて通知される仕組みです。
確定申告書の住民税に関する事項で「自分で納付(普通徴収)」を選択すれば、副業分の住民税納付書を自宅に送付させられます。
開業届は、提出期限を過ぎてから出しても、税務署からの指摘や罰則を受けることはなく、問題なく受理されます。
実務上、開業から半年や1年以上経過したあとに、当時の日付を開業日として提出しても、遡って受理されるのが一般的です。
期限切れを心配して提出をあきらめる必要はありません。気づいた時点で早めに手続きしましょう。
開業届の提出前に購入したものは、事業を始める準備としての支出であれば「開業費」として経費に計上できます。開業準備にかかった期間(一般的に数ヵ月から1年程度)の常識的な範囲内の支出であれば、経費として認められるのが実務上の扱いです。
ソフト代、打ち合わせの飲食代、関連書籍など、事業に関連する領収書やレシートは必ず保管しておきましょう。
開業費は税法上「繰延資産」となり、好きな年に好きな額だけ経費にできる任意償却が認められています。事業が黒字化して税負担が増える年にまとめて経費にすれば、節税につながります。
農業やハンドメイド販売は、趣味の域を超え、継続的な営利目的でおこなう事業であれば、開業届の提出が求められます。
屋号付き口座の開設や補助金の申請に開業届が役立ちます。また、開業届を提出して事業として運営していることは、信頼度につながるでしょう。
ただし収入が不定期かつ極めて少額で、今後も規模を拡大する予定がない場合は、提出せずに雑所得扱いのままでも問題ありません。
開業届は、事業用インフラの整備、公的な証明による信用獲得など事業を進めるうえでの土台になる手続きです。一方で、健康保険の扶養から外れるリスクや、失業手当を受け取れなくなる可能性など、生活面のデメリットも見過ごせません。
| メリット |
|
|---|---|
| デメリット |
|
開業届は義務のため、事業的規模で継続的な収入を得ている人には提出をする義務があります。一方、単発の臨時収入しかない人や、扶養・失業手当への影響が大きい人は、事業の開始時期を調整し、提出のタイミングを見極めるのが重要です。
 編集部
本記事は企業法務弁護士ナビを運営する株式会社アシロ編集部が企画・執筆いたしました。
※企業法務弁護士ナビに掲載される記事は弁護士が執筆したものではありません。
本記事の目的及び執筆体制についてはコラム記事ガイドラインをご覧ください。