

貴社の課題解決に最適な
弁護士とマッチングできます
弁護士とマッチングできます
契約書の作成・レビュー、機密性の高いコンフィデンシャル案件、M&A/事業承継など、経営者同士でも話せない案件も、
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。

J-SOX対応を任されたものの、何から手をつければよいのか分からず、悩んでいる担当者は少なくありません。
J-SOXは経営者が財務報告に係る内部統制を評価・報告する制度であり、内部監査は内部統制のモニタリングを担う活動です。両者は評価の実施主体と対象範囲が異なります。
本記事では、J-SOXと内部監査の違いから、内部監査人に求められる役割や評価プロセスの進め方までを解説します。内部統制の整備を弁護士に相談するメリットも紹介するので、ぜひ参考にしてください。
J-SOXとは、金融商品取引法が定める財務報告に係る内部統制報告制度の通称です。米国の会計処理の不祥事を規制する法律であるSOX法の考え方を導入した制度であるため、日本版のSOXとしてJ-SOXと呼ばれています。
財務報告に係る内部統制報告制度とは、会社が各事業年度末に経営者による内部統制報告書を提出し、監査法人による査定証明を受けることです。経営者は、事業年度ごとに自社の内部統制の状況を評価し、評価結果を内部統制報告書として提出しなければなりません。
対象となるのは、上場企業をはじめとした有価証券報告書の提出義務がある企業です。親会社の業務に重要な影響を与える子会社・関連会社・外部の委託先・在外子会社なども、対象となる場合があります。
【関連記事】J-SOX法とは|対応内容・必要書類・罰則を解説
J-SOX(財務報告に係る内部統制報告制度)のいう内部統制とは、会社がルールを守って正しく動くための仕組みです。
一方、内部監査は、企業内の活動やプロセスを独立した立場から評価・検証する仕組みです。内部監査は、内部統制の基本的要素のひとつであるモニタリングの一環としておこなわれます。内部監査人が整備・運用状況を検討・評価し、必要に応じて改善を促します。
もっとも、内部監査の対象は、J-SOXの評価範囲に限られません。業務プロセス全般や、リスク管理・コンプライアンスの状況にも及びます。
内部監査人とは、モニタリングの一環として内部統制の整備・運用状況を検討・評価し、必要に応じて改善を促す職務を担う人(組織)です。本章では、内部監査人に求められる資質・要件と、実務上役立つ資格を紹介します。
内部監査人には、評価対象からの独立性と、内部統制評価に関する専門的能力が求められます。
内部監査人は、監査対象となる業務・部署から独立していなければなりません。内部監査人が支障なく業務を遂行するには、評価の結果に客観性を維持する必要があるためです。多くの場合、内部監査人は経営者の直属として設置されます。
さらに、内部監査人には、経営者評価の実施について、評価に必要な専門的能力を有することが求められます。具体的には、内部統制の整備と評価業務に精通していること、評価方法および手続きを十分に理解して適切な判断能力を有することが必要です。
また、内部監査人の資質として、誠実性・高潔性・真摯な姿勢など確固たる倫理観を有していることが前提です。
内部監査人に求められる評価方法などの知識を身につけるには、以下のような資格を取得するのが有効です。
| 資格名 | 認定団体 | 概要 |
|---|---|---|
| 公認内部監査人(CIA) | 内部監査人協会(IIA) | 内部監査人の能力の証明と向上を目的とした世界水準の認定制度 |
| 公認不正検査士(CFE) | 日本公認不正検査士協会(ACFE JAPAN) | 不正の防止・発見・抑止の専門家であることを示す国際的な資格 |
| 公認リスク管理監査人(CRMA) | 内部監査人協会(IIA) | リスク管理および内部監査の専門家として高い知識を持つことを示す国際的な資格 |
内部監査人は、内部統制の整備・運用状況を調査・検討・評価し、経営者・取締役会・監査役会などに結果を報告する役割を担います。以下で詳しく解説します。
内部監査人は、内部統制の以下の6つの基本的要素のうち、モニタリング(監視活動)を独立した立場から担います。
|
具体的には、モニタリングの一環として内部統制の整備・運用状況を調査・検討・評価し、必要に応じて改善を促す職務を担っています。
内部監査人は、業務プロセスの評価にあたり、評価対象となった業務の取引の流れや会計処理の過程を可視化し、組織の現状を把握します。業務プロセスを把握・整理する際は、3点セットを用いるのが一般的です。
3点セットとは、業務記述書、フローチャート、リスク・コントロール・マトリクス(RCM)です。内部監査人が担当部署にヒアリングしながら作成するか、担当部署が作成したものを内部監査人がチェックする方法がとられます。
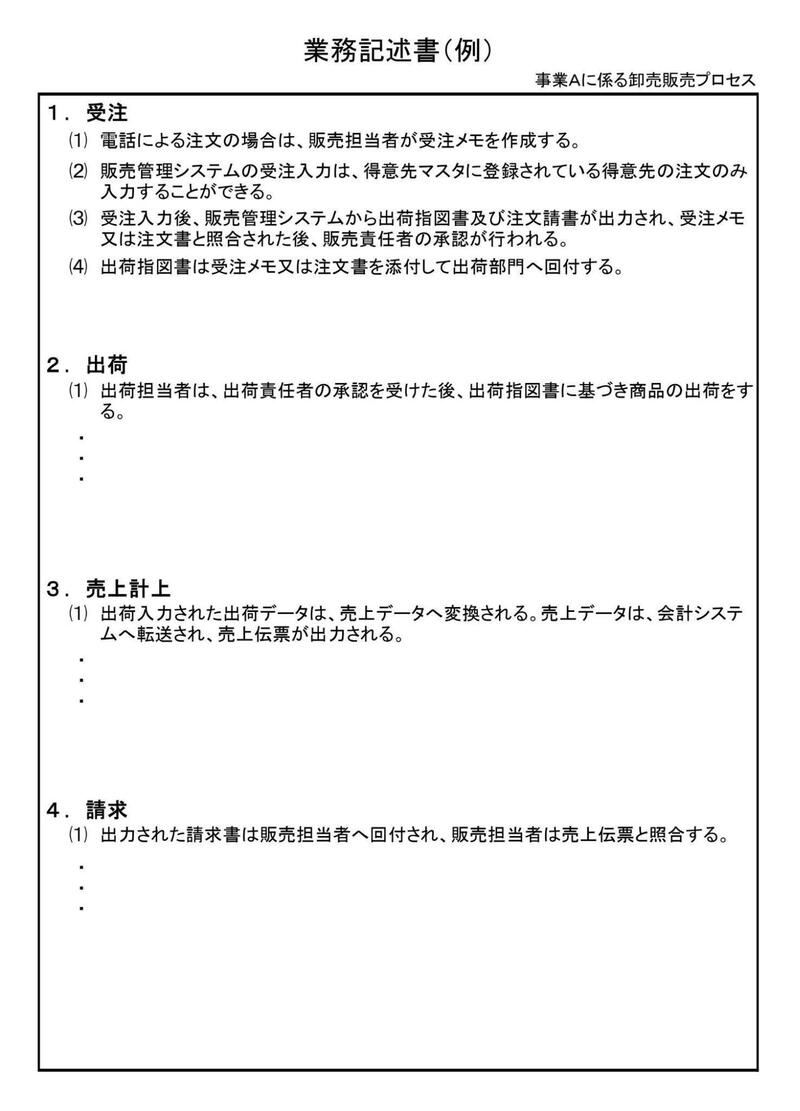
業務記述書とは、特定の業務プロセスにおける取引の発生から会計処理に至る一連の流れを記述する書面です。業務の目的・範囲・手順・担当者・使用するシステム・帳票などを具体的に記載し、業務内容の理解を深めるために作成します。
内部監査人が作成する場合は、実際に業務をおこなっている各部署の担当者にヒアリングをおこないます。業務プロセスでは、情報システムを使用するのが通常であるため、ヒアリングの際は、情報システム部門の担当者にも参加してもらうのが一般的です。
各部署の担当者に業務記述書を作成してもらう場合は、事前に作成方法を十分に説明したうえで、作成を依頼します。いずれの場合も、文書化したあとは、必ず各部署の担当者に内容確認をおこないます。
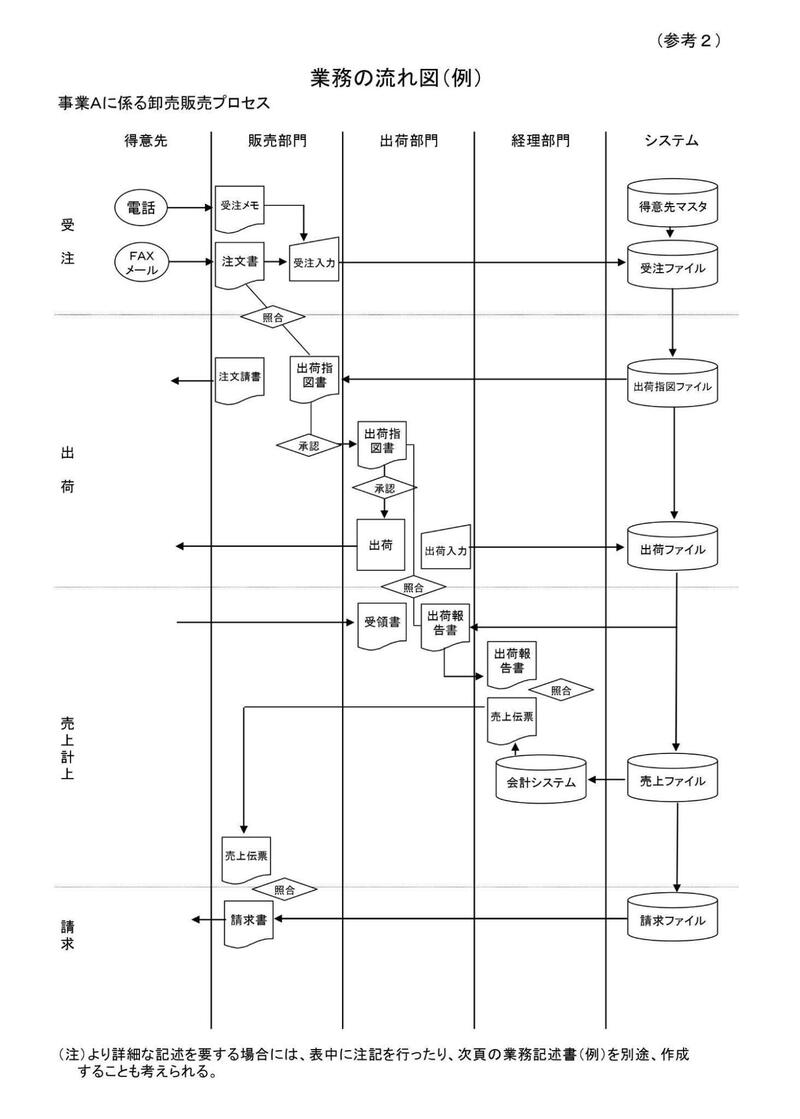
フローチャートとは、取引の発生から最終的な財務諸表への反映までの情報の流れを図解した書面です。受注・出荷・請求といった各ステップと、関連するシステムや帳票の動きが図示され、プロセスの網羅的な理解に役立ちます。
業務記述書の内容をもとに作成され、業務プロセス上どこにリスクや統制活動が存在するかを把握しやすくします。担当部署ごとに列を分けて手続きの流れを配置する形式が一般的です。
フローチャートも、内部監査人が担当者にヒアリングしながら作成するか、担当部署が作成したものを内部監査人がチェックする方法がとられます。
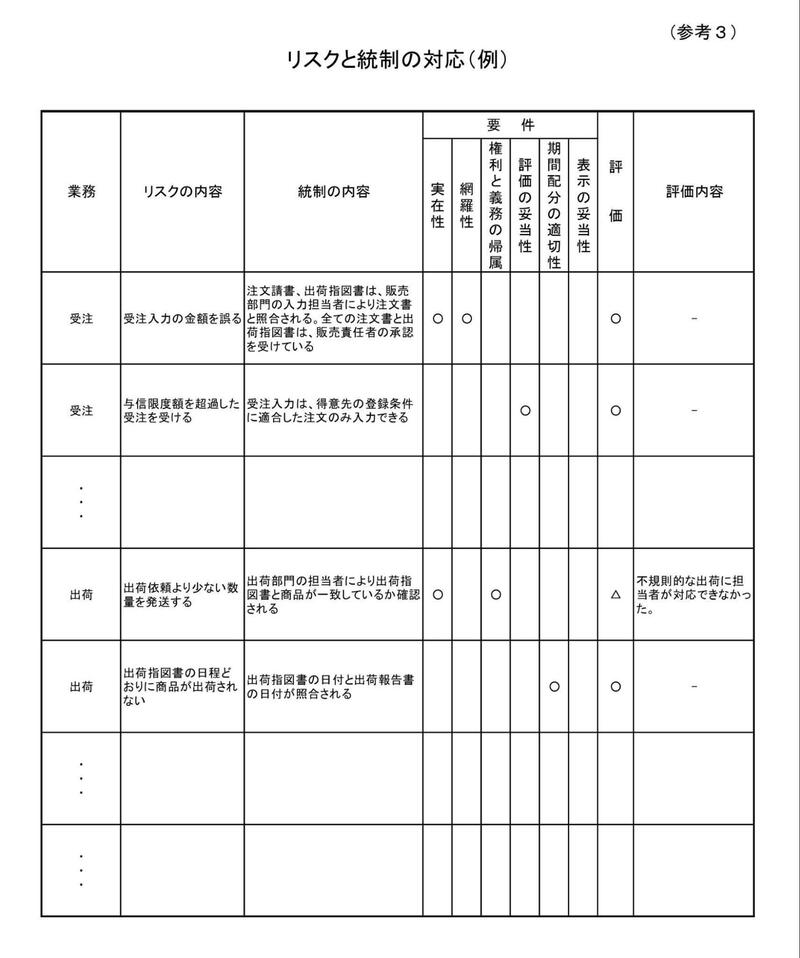
リスク・コントロール・マトリクス(RCM)とは、業務上のリスクと、対応する統制活動(コントロール)を一覧にまとめた文書です。識別されたリスクが、既存のどの統制によって十分に低減されているかを対照させ、評価の妥当性を確認するために作成します。
業務記述書・フローチャートを適切に作成すると、RCMの作成時にリスクを容易に識別できるようになります。RCMは3点セットの中で最も重要な文書であり、作成には会計や内部統制の専門知識が求められます。そのため、業務プロセスを担当する部署が作成したものを内部監査人がチェックする、あるいは社内の内部統制推進部門(事務局)が各部署をサポートしながら作成し、独立した立場である内部監査人が評価を行うのが一般的です。
【関連記事】J-SOXの3点セットとは?記載内容や作成例など作成時のポイントを解説
内部監査人は、運用状況の評価において、サンプリングテストを実施します。サンプリングテストは、リスクを低減するための活動(コントロール)が適切に運用されているかを確認するテストです。
まず、監査対象となる取引や記録の全体(母集団)から、代表性のある一部(サンプル)を抽出します。抽出したサンプルについて、請求書・契約書などとの照合や会計処理の妥当性、適切な承認の有無を確認します。
上記段階を経て、サンプルで見つかったエラーの発生率や傾向をもとに、母集団全体に関する結論を導き出すのが基本的な流れです。運用状況に不備が見つかった場合は、追加サンプルを取得して再度テストを実施します。
内部監査人が独立的評価で識別した内部統制の不備は、経営者に適時に報告される仕組みが確保されている必要があります。あわせて、取締役会・監査役会などへの報告も必要です。
経営者が担うのは、報告された問題点についてのリスク分類・分析・評価です。評価を踏まえ、是正計画の策定など適切な対応を選択する必要があります。
評価結果は最終的に内部統制報告書として取りまとめられ、経営者が提出します。内部監査人自身が報告書を作成する立場にはありません。
【関連記事】内部統制における監査の内容や流れ・企業が取るべき対応を解説
内部統制の整備をスムーズに進めるには、弁護士への相談が有効です。弁護士のサポートにより、法令・ガイドラインを踏まえた適切な体制整備が実現できます。
弁護士に相談すると、内部統制の評価範囲が自社の状況に照らして適切かどうかを判断してもらえます。
評価範囲の決定にあたっては、財務報告に対する金額的・質的影響と、その発生可能性を考慮する必要があります。期中に財務報告に重要な影響を及ぼす可能性のある状況の変化があれば、適切に評価範囲を見直さなければなりません。
法令違反リスクの高い業務プロセスを見落とさないためには、法的な観点からの検証も欠かせません。たとえば、海外に子会社を持つ企業では、贈収賄規制や輸出管理規制など、売上高の規模だけでは測れない法令遵守上のリスクが存在します。
弁護士に相談すれば、売上規模だけでは分からない法令違反のリスクを踏まえて、評価の対象に含めるべき子会社や業務を判断してもらえます。
弁護士に相談すれば、内部統制に不備が見つかった場合の対応や、内部統制報告書で開示すべき重要な不備の判断指針について助言が得られます。
不備は、決算期末日までに是正されれば内部統制は有効と評価されます。是正されなければ、開示すべき重要な不備として内部統制報告書に記載しなければなりません。
弁護士に相談すれば、金額的な重要性だけでは判断しにくい、質的な面での重要性評価について意見を聞けます。改善計画書の内容が既存の社内規程や契約実務と食い違っていないかについても、あわせて確認してもらえるでしょう。
弁護士に相談すると、内部統制報告書の記載内容が法律上の要件を満たしているかを確認してもらえます。
内部統制報告書は、金融商品取引法に基づいて作成・提出する法定の開示書類です。重要な事項について虚偽の記載があった場合、拘禁刑や罰金などの刑事罰の対象になります。報告書の記載が、実際の評価結果や不備の是正状況と食い違っていれば、虚偽記載に当たりかねません。
弁護士に相談すれば、提出前の段階で、報告書の記載内容が評価結果と整合しているかを確認してもらえます。表現に虚偽記載のリスクがあれば、提出前に修正できます。
【関連記事】J-SOXについて弁護士に相談するメリットや費用・相談時の流れを解説
J-SOX対応における内部監査に関するお悩みは、「企業法務弁護士ナビ」を活用のうえ、弁護士に相談してください。
「企業法務弁護士ナビ」とは、内部統制対応を含む企業法務を得意とする弁護士を全国から検索できるポータルサイトです。地域や取扱分野などの条件で絞り込めるため、自社のニーズに合った弁護士を見つけやすいのが特徴です。
内部統制の整備および運用状況の調査・検討・評価には、専門的知識を要する場面が少なくありません。自社のみでの対応に限界があると感じる場合は、弁護士への相談も積極的に検討してみてください。
掲載中の多くの法律事務所が、初回無料相談に対応しています。夜間・休日やオンライン相談に応じる事務所もあるため、まずは「企業法務弁護士ナビ」で検索してみてください。
内部監査人は、J-SOX対応以外の業務も兼務できます。ただし、内部監査人は、監査対象となる業務・部署から独立し、当該業務・部署について直接の権限や責任を負わないものとしなければなりません。
そのため、経理部・営業部・情報システム(IT)部といった、監査対象となる業務は兼任できません。多くの企業では、内部監査人は経営者の直属として設置されます。
従業員が兼務する場合は、最低でも2名以上の内部監査人を選任し、自身の部門は監査しないクロス監査体制を構築するなどの工夫が必要です。
問題ありません。むしろ、経営者は評価範囲の決定前後に、決定した方法と根拠について、必要に応じて内部監査人と協議するのが適切です。
本来、内部統制の評価範囲の決定は経営者の権限・責任であり、内部監査人は単独で決定する立場にはありません。しかし、経営者が自ら全ての評価作業を実施するのは困難な場合が多いです。
評価範囲の妥当性を確認し、認識のズレを防ぐためにも、内部監査人との事前の協議が望まれます。監査の独立性を保ちつつ、経営責任の所在をはっきりさせるため、内部監査人との協議内容と経営者の最終判断は分けて記録しておきましょう。
資格がなくても内部監査人として業務を担当すること自体は可能です。内部監査人に法定の資格要件は定められていません。
ただし、内部統制の整備や評価に関する専門的能力を有していることが、実質的な要件です。そのため、公認内部監査人(CIA)、公認不正検査士(CFE)、公認リスク管理監査人(CRMA)などの資格を取得するのが有用です。
事業年度の開始前後から評価範囲の検討に着手し、期末日までに評価を完了できるスケジュールを組むことが望ましいでしょう。3月決算を想定した場合の年間スケジュールの目安は、以下のとおりです。
| 四半期 | 主な作業 |
|---|---|
| 第2四半期(7〜9月) |
|
| 第3四半期(10〜12月) |
|
| 第4四半期(1〜3月) |
|
| 第1四半期(4〜6月) |
|
新規上場(IPO)を目指す企業の場合は、上場を申請する年度から逆算して、目安として3年ほど前から準備を始めるのが一般的です。上場審査では直近2期分の監査済み財務諸表が必要になるため、早い段階から監査を受けられる体制を整える必要があります。
内部統制報告書の作成責任を負うのは、会社の代表者である経営者です。会社が最高財務責任者を置いている場合には、代表者と併せて、最高財務責任者も署名する必要があります。
内部統制報告書には、原則として監査法人または公認会計士の監査証明を付ける必要があります。新規上場後3年間は、監査証明免除の選択が可能です(上場初年度決算で資本金額が100億円以上または負債額が1,000億円以上の場合を除く)。
【関連記事】【ひな形あり】内部統制報告書とは?記載事項や作成の流れを解説
J-SOXは、金融商品取引法が定める財務報告に係る内部統制報告制度の通称です。内部統制は会社がルールを守って正しく動くための仕組みを指し、内部監査では内部統制が正しく機能しているかを確認します。
内部監査人は、内部統制のモニタリングの一環として、整備・運用状況の調査・検討・評価と改善の促しを担います。内部監査人は、監査対象となる業務・部署から独立し、当該業務・部署について直接の権限や責任を負わないものとしなければなりません。
J-SOX対応には専門知識を要します。J-SOX対応・内部監査に不安や悩みを抱えている場合は、「企業法務弁護士ナビ」を活用のうえ、弁護士に相談しましょう。
編集部
本記事は企業法務弁護士ナビを運営する株式会社アシロ編集部が企画・執筆いたしました。
※企業法務弁護士ナビに掲載される記事は弁護士が執筆したものではありません。
本記事の目的及び執筆体制についてはコラム記事ガイドラインをご覧ください。