

貴社の課題解決に最適な
弁護士とマッチングできます
弁護士とマッチングできます
契約書の作成・レビュー、機密性の高いコンフィデンシャル案件、M&A/事業承継など、経営者同士でも話せない案件も、
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。
企業法務弁護士ナビでは完全非公開で相談可能です。貴社の課題に最適解を持つ弁護士、最大5名とマッチングできます。
インサイダー取引とは、未公表の重要事実を知った状態で、その事実が公表される前に当該会社の株式等を売買する行為などです。
インサイダー取引をおこなった場合、個人は5年以下の拘禁刑または500万円以下の罰金が科されます。
法人にも5億円以下の罰金が定められており、刑事罰とは別に課徴金の納付命令や、得た利益の没収・追徴まで及ぶ点が特徴です。
本記事では、インサイダー取引の罰則の重さと禁止されている行為、規制対象者や重要事実の範囲、発覚のきっかけまで詳しく解説します。
不正行為を適切に防ぐためにも、本記事を通して正しい知識を身につけましょう。
インサイダー取引とは、会社の未公表の重要事実を知る立場の人が、公表前に株式などを売買する不正行為です。
内部者取引とも呼ばれ、金融商品取引法第166条・第167条で禁止されています。
なお、本記事では、166条の「重要事実」と167条の「公開買付け等事実」をあわせて未公表の重要情報として説明します。
詳しくは後述しますが、未公表の重要事実とは株式分割や合併などの会社が意思決定した情報、決算に関する情報などを指します。
【関連記事】金融商品取引法とは|目的と概要・法の禁止事項を分かりやすく解説
インサイダー取引が禁止されているのは、内部情報を知る人だけが有利に取引できる状態を放置すると、投資者間の公平性が損なわれるためです。
株価を判断する材料は、決算発表や会社のリリースを通じて全ての投資家へ同時に届けられます。
公表前の情報を握る人だけが先に動くと、一般の投資家は不利な条件のまま取引を続けなければなりません。
たとえば業績の下方修正を役員だけが先に知り、株価が下落する前に保有株を売り抜ければ、一般の投資家は公平な取引の機会を奪われます。
情報格差が広がるほど市場への信頼は失われるため、取引も成り立たなくなるでしょう。
以上のような不正行為を防ぐため、金融商品取引法ではインサイダー取引を厳しく禁じています。
違反者には、たとえ取引額が数万円程度と少額であっても、罰則が科される点に注意してください。
本章では、金融商品取引法がインサイダー取引に関し禁じている3つの行為を解説します。
相手に利益を得させる、または損失発生を回避させる目的で未公表の重要事実を他人に伝えるのは、インサイダー取引の規制対象です(金融商品取引法第167条の2第1項)。
伝えた相手が実際に売買したときに、伝達した側の責任が問われます。
たとえ自分は1株も買っていなくても、罰則を受けることになります。
情報を伝達したのが家族や友人だったとしても、内容が重要事実にあたれば株式売買に利用される恐れがあるため、規制対象です。
公表前の情報は、社外はもちろん、社内でも必要な範囲を超えて共有しないよう注意してください。
未公表の重要事実を知る人が、第三者へ株式の購入や売却をすすめる取引推奨も、インサイダー取引の規制の対象になります(金融商品取引法第167条の2)。
責任が問われるのは、相手に利益を得させる目的または損失発生を回避させる目的ですすめ、相手が推奨にもとづいて実際に売買したときです。
重要事実を伝えずとも、利益があるとほのめかすような方法で銘柄を伝えるのも、違反にあたります。
ただし、情報伝達・取引推奨自体は法律上禁止されていますが、伝達・推奨を受けた者が実際に公表前の売買をしなかった場合、情報伝達・取引推奨をした者に対する刑事罰などの要件は満たしません。
もっとも、会社内の懲戒等が問題となることはあります。
会社関係者や情報受領者が、未公表の重要事実を知りながら公表前に自ら株式などを売買する行為も、インサイダー取引として禁止されています(金融商品取引法第166条)。
買付けと売付けのどちらも規制の対象になり、株式だけでなく新株予約権や社債なども含まれます。
値下がりを避けるために保有株を売り抜けた場合も、同じく違反です。
重要事実を知りながら公表前に取引した事実があれば、利益がなかったとしても罰則の対象になります。
インサイダー取引に対する罰則は、刑事罰と課徴金納付命令、不正に得た財産の没収・追徴です。
4つの制裁の重さを、順に確認していきましょう。
| 罰則の種類 | 内容 |
|---|---|
| 刑事罰(個人) | 5年以下の拘禁刑または500万円以下の罰金(両方を併科される場合もあり) |
| 刑事罰(法人) | 5億円以下の罰金(両罰規定による) |
| 課徴金納付命令 | 法令で定められた計算方法で算出した額の納付命令 |
| 没収・追徴 | 違反行為で得た財産の没収、費消済みの場合は相当額の追徴 |
個人がインサイダー取引をおこなった場合の刑事罰は、5年以下の拘禁刑または500万円以下の罰金です(金融商品取引法第197条の2第13・14・15号)。
悪質なケースでは、拘禁刑と罰金の両方が併科されるケースもあります。
量刑は、得た利益の大きさや、地位を利用した悪質さによって変わってきます。
なお、拘禁刑とは2025年6月1日に施行された改正刑法で、懲役と禁錮を一本化した刑罰です。
法人がインサイダー取引をした場合、両罰規定によって5億円以下の罰金が科されます(金融商品取引法第207条第1項第2号)。
両罰規定とは、違反行為をした本人だけでなく、本人が所属する法人にも罰則を科す仕組みをいいます。
法人の代表者や従業者等が、その法人の業務・財産に関してインサイダー取引規制に違反した場合には、行為者本人とは別に、法人にも5億円以下の罰金が科されることがあります。
個人に科される500万円以下の罰金とは別枠のため、ひとつの事件で個人と法人の双方が罰金を負う場合もあります。
上場企業にとっては、罰金額の大きさよりも、公表による信用の低下や取引先との関係悪化が重い打撃になりかねません。
役職員の違反が会社の責任に直結する点を踏まえ、社内の情報管理を見直しておくと安心です。
自分または第一次情報受領者が未公表の重要事実を用いて売買などをおこなった場合、課徴金納付命令が科されます(金融商品取引法第175条1項)。
課徴金とは、証券取引等監視委員会の勧告を受けて、金融庁が違反者に金銭の納付を命じる制裁です。
刑事罰とは別の制度で、金額は法令で定められた下記いずれかの方法によって算出されます(金融商品取引法第175条の2)。
| 自ら規制違反となる売買等をおこなった場合 |
|---|
|
①自己の計算で有価証券の売付け等をした場合 (売付け等をした価格 × 数量)-(重要事実の公表後2週間の最低価格 × 数量) ②自己の計算で有価証券の買付け等をした場合 (重要事実の公表後2週間の最高価格 × 数量)-(買付け等をした価格 × 数量) ③自己以外の者の計算で有価証券の売買等をした場合 ・投資運用業者が顧客の計算で売買等をした場合 運用で得た利益のうち内閣府令で定める額 × 3 ・それ以外の場合 売買等に関して受け取った対価相当額 |
| 情報伝達・取引推奨をした者に対する課徴金 |
|---|
|
①情報伝達が売買等の媒介・取次ぎ・代理業の一環でおこなわれた場合 該当業務で顧客から受け取った手数料等 × 3 ②情報伝達が有価証券の募集・売出し等の取扱いを業として行う一環で行われた場合 該当業務で顧客から受け取った手数料等 × 3 ※有価証券の引受けもおこなっている場合、引受対価の2分の1を加算する ③それ以外の場合 第一次情報受領者が得た利得相当額の2分の1の金額 |
なお、過去5年以内に課徴金納付命令を受けており、再度違反した場合は、課徴金額が1.5倍に加算されます。
【参考記事】不公正取引規制違反に係る課徴金制度について|証券取引等監視委員会
インサイダー取引で得た財産は没収の対象になり、すでに費消していれば相当額が追徴されます(金融商品取引法第198条の2)。
没収とは違反によって得た財産を国が直接取り上げる処分で、追徴は現物が残っていない場合に金銭で納めさせる処分です。
売却益だけでなく、取得した株式自体が対象になる場合もあります。
刑事罰も科されれば、没収・追徴に加えて罰金・課徴金が重なるため、負担がインサイダー取引で得た利益よりも大きく上回ります。
インサイダー取引は、毎年発生しています。
証券取引等監視委員会が公表している、令和8年7月時点での、不公正取引に係る課徴金納付命令勧告の実施状況は下記のとおりです。
| 年度 | 課徴金納付命令勧告の件数 |
|---|---|
| 平成17年度〜平成30年度 | 397件 |
| 令和1年度 | 29件 |
| 令和2年度 | 14件 |
| 令和3年度 | 12件 |
| 令和4年度 | 14件 |
| 令和5年度 | 17件 |
| 令和6年度 | 14件 |
| 令和7年度 | 18件 |
| 令和8年度 | 3件 |
【参考元】取引調査|証券取引等監視委員会
インサイダー取引は、内密に取引するのになぜバレるのでしょうか。
本章では、インサイダー取引が発覚する主な2つの経路を解説します。
インサイダー取引が発覚するのは、重要事実が公表された銘柄の売買動向を、日本取引所自主規制法人が日々分析しているからです。
日本取引所自主規制法人は、東京証券取引所や大阪取引所の取引を監視しており、この一連の取り組みは売買審査と呼ばれています。
売買審査では、いつ・どの銘柄を・どれだけ売買したかという記録に加えて、取引した投資者の属性情報まで確認する点が特徴です。
会社関係者や情報を受け取った人が公表前に売買していれば、疑わしい取引として絞り込まれます。
インサイダー取引と疑われる取引は、証券取引等監視委員会へ報告され、調査を経て課徴金納付命令の勧告などの措置がくだされます。
【参考記事】インサイダー取引規制|日本取引所グループ
内部告発や関係者からの情報提供で、インサイダー取引がバレる場合もあります。
証券取引監視委員会が提供する情報提供窓口から違反行為を告げられ、調査が始まります。
通報が起きやすいのは、公表前の情報が社内で広く出回っていた場面や、退職や異動をめぐって不満を抱えた人がいる場面です。
家族や知人に話した結果、話を聞いた側の取引から伝えた本人の関与まで明らかになる例も少なくありません。
重要事実をひとりに話した時点で、インサイダー取引が発覚する可能性は大きくなるため、公表前の情報は口外しないでください。
【参考記事】情報提供窓口|証券取引等監視委員会
本章では、実際にインサイダー取引をして罰則を受けた、個人と法人の事例をひとつずつ紹介します。
証券取引等監視委員会は2026年6月5日、株式会社グッドスピードの役員から重要事実の伝達を受けた個人について、課徴金納付命令を出すよう金融庁へ勧告しました。
伝えられたのは、株式会社宇佐美鉱油がグッドスピード株の公開買付けをおこなうという重要事実でした。
個人は情報が公表される前に、知人名義で自己の計算においてグッドスピード株式合計2万5,700株を買付価額合計1,911万500円で買い付けています。
以上の違反行為により、納付を命じられた課徴金の額は656万円です。
名義を知人に借りていても、資金を出して利益を得るのが本人であれば、実質的な取引の主体は本人だと判断されます。
【参考記事】株式会社グッドスピードの役員から伝達を受けた者による内部者取引に対する課徴金納付命令の勧告について|証券取引等監視委員会
インサイダー取引の事例ではありませんが、金融庁は2026年2月26日、株式会社ウイルコホールディングスに対して課徴金2,700万円の納付を命じました。
有価証券報告書などに虚偽の記載があったと認定された事案です。
証券取引等監視委員会の検査結果に基づく勧告を受け、金融庁は2026年1月に審判手続の開始を決定しました。
会社側が事実と課徴金の額を認める答弁書を提出したため、審判官の決定案を経て納付命令の決定に至りました。
法人への課徴金は、個人の事案より金額が大きくなりやすい点が特徴です。
開示や情報管理の不備が会社の資金に直接響くと考えてよいでしょう。
【参考記事】(株)ウイルコホールディングスにおける有価証券報告書等の虚偽記載|金融庁
インサイダー取引になるのは、規制対象者が未公表の重要事実を知りながら、公表前に対象会社の株式などを売買したり取引推奨したりした場合です。
上場会社等の重要事実に関する典型的な内部者取引(金融商品取引法166条)は、概ね次の要素から整理できます。
| 要件 | 内容 |
|---|---|
| ①だれが取引したか | 下記のいずれかにあたる者が取引した ・会社関係者(役員・従業員・取引先など) ・会社関係者でなくなってから1年以内の人 ・会社関係者から直接情報を受け取った第一次情報受領者 |
| ②何を知っていたか | 下記のいずれかにあたる重要事実を知っていた ・決定事実 ・発生事実 ・決算情報 ・バスケット条項 |
| ③いつ取引したか | 重要事実が公表される前に取引した |
| ④何をしたか | 特定有価証券等の売買 |
4つのうち1つでも欠ければ、規制の対象からは外れます。
たとえば重要事実が公表されたあとの売買や、社内の噂話にすぎない情報に基づく売買は、インサイダー取引の定義にあてはまりません。
インサイダー取引かどうかの判断に迷いやすいのは、対象者と重要事実の範囲です。
次の章から順に掘り下げます。
本章では、インサイダー取引の規制対象者について、会社関係者と情報受領者の二つに分けて解説します。
会社関係者とは、職務や立場を通じて重要事実を知りうる人です(金融商品取引法第166条第1項)。
下記の人物が当てはまります。
|
以上の者は、業務によって知り得た重要事実を利用し、株式等を売買するのが禁じられています。
情報受領者とは、会社関係者から重要事実の伝達を受けた人をいいます。
規制の対象になるのは第一次情報受領者、つまり会社関係者から直接情報を受け取った人です(金融商品取引法第166条第3項)。
第一次情報受領者からさらに話を聞いた第二次以降の受領者は、原則として規制の対象外です。
ただし、伝達の経路が形式的なもので、実質的には第一次受領者と評価される場合には責任を問われます。
配偶者や親族も、会社関係者から直接聞いていれば第一次情報受領者にあたります。
家庭内の会話でも、公表前の情報を伝えれば規制は及ぶと考えてよいでしょう。
インサイダー取引の規制対象となる重要事実は、金融商品取引法第166条第2項で4つの類型に整理されています。
本章では、決定事実・発生事実・決算情報・バスケット条項の順に解説します。
| 種類 | 概要 |
|---|---|
| 決定事実 | 会社の経営上の重要な事項について決定した事実 決めた事項を中止する決定も含む |
| 発生事実 | 会社の意思とは関係なく起きた出来事 |
| 決算情報 | 売上高や利益、配当の予想値や実績値が、直近の公表値から一定以上の差異が生じたという事実 |
| バスケット条項 | 上記3つにあてはまらないものの、株価に影響を及ぼす可能性がある重要情報 |
決定事実とは、会社の経営に関する重要な事項について決定し、かつ投資判断に影響する情報です(金融商品取引法第166条第2項第1号)。
株式の発行や公開買付け、自己株式の取得、新製品や新技術の企業化などが代表例です。
決定事実は、意思決定が確定していなくても、実質的に意思を決める機関が実現へ向けて作業を進めると決めた段階で重要事実として扱われます。
なお、一度決めた事項を取りやめる決定も、決定事実のひとつです。
売上高や利益への影響が一定の基準に満たない場合は軽微基準として除かれるものの、線引きは細かく決められています。
関わった案件の株式は自己判断で売買せず、公表まで控えましょう。
発生事実とは、会社の意思とは関係なく起きた出来事のうち、株価投資判断に影響するものをいいます(金融商品取引法第166条第2項第2号)。
代表例は、災害による損害や主要株主の異動、訴訟の提起や判決、資源の発見などです。
会社の意思とは無関係でも、株価などに大きな影響を与える可能性があるため、発生事実を知った者が株式等を取引するとインサイダー取引に該当します。
情報の公表前に売買すれば違反行為をした疑いを招くため、時期をずらして売買しましょう。
決算情報とは、売上高や経常利益、純利益、配当などが直近の公表値から大きく動く場合の情報をいいます(金融商品取引法第166条第2項第3号)。
四半期や年度決算だけでなく、期の途中でおこなう業績予想の修正も対象です。
上方修正でも下方修正でも、扱いは変わりません。
数字を確認できる経理・経営企画・IRなどの担当者が、職務に関して重要事実に該当する決算情報を知った場合、その事実が法令所定の方法で公表されるまでは、原則として自社株等を売買できません。
バスケット条項とは、決定事実・発生事実・決算情報に当てはまらないものの、投資者の判断に著しい影響を与える運営・業務・財産に関する情報です。
類型に該当しない情報を取りこぼさないために置かれた規定です。
過去には決算の不正な処理の発覚や、業務提携の交渉開始などがバスケット条項に該当すると判断された例もあります。
経営や決算などに関する情報でない場合でも、市場の公平性を確保するために、売買したり誰かに伝えて取引推奨したりするのは控えましょう。
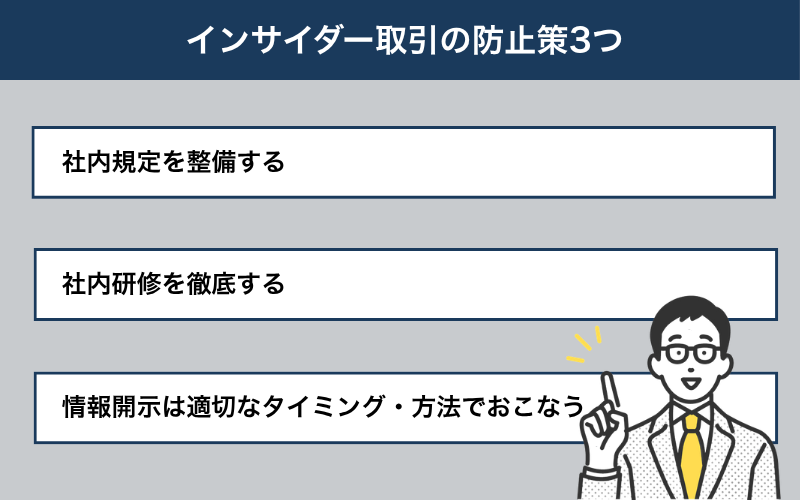
インサイダー取引の多くは、悪意ではなく理解不足から起こります。
本章では、実務で取り入れやすいインサイダー取引の防止策を3つ紹介します。
自社株の売買ルールを社内規定として明文化すると、インサイダー取引を防ぎやすくなります。
金融商品取引法に基づくルールを具体的に示せば、行動基準が明瞭になるため、従業員が情報を適切に扱えるようになるためです。
社内規定には、下記のような項目を盛り込みましょう。
|
役職員の家族による取引の扱いまで定めておくと、判断のぶれが減るでしょう。
法改正や事業内容の変化に合わせて、規定は定期的に見直しておくと安心です。
何が重要事実にあたり、どの時点から売買が禁止されるのかを、役職員が理解している状態を保たなければ、インサイダー取引は防げません。
研修では、規制対象者の範囲や重要事実の4類型、違反したときの罰則を具体的に解説しましょう。
実際の摘発事例を題材にすると、自分の業務との距離感がつかみやすくなります。
研修対象は役員と正社員だけでなく、派遣社員やアルバイト、出向者まで広げましょう。
定期研修に加え、公開買付けや合併の案件が動き出した段階で関係者向けの研修をおこなうと、全ての従業員がコンプライアンス意識を持てるようになります。
重要事実を適時開示のルールに沿って速やかに公表すると、公表前に取引が起こる余地を狭められます。
適時開示とは、投資判断に必要な会社情報を遅滞なく一般に開示する義務をいいます。
また、開示する際は特定の投資家だけが先に情報を知ることがないよう、公平かつ正確に情報を伝えなければなりません。
開示方法を誤ったり公表が遅れたりすると、情報格差が生じ、インサイダー取引につながるリスクがあるためです。
重要事実を把握したら、社内で適切に情報を管理し、定められた手続きに従って速やかに公表しましょう。
インサイダー取引を疑われた場合は、できるだけ早く弁護士に相談しましょう。
インサイダー取引に該当するかどうかは、知っていた情報の内容や入手した時期、取引をおこなった経緯などを踏まえて判断されるため、自分では問題ないと思っていても、法的な問題に発展する可能性があります。
弁護士に相談すれば、取引の状況や関係資料を確認したうえで、インサイダー取引に該当する可能性や今後の対応についてアドバイスを受けられます。
証券取引等監視委員会から調査を受けている場合も、早い段階で相談すれば適切な対応をしてもらえるでしょう。
少しでも不安がある場合は、自己判断で対応せず、早めに弁護士へ相談することをおすすめします。
インサイダー取引の疑いや社内規定の整備で弁護士を探すなら「企業法務弁護士ナビ」の活用がおすすめです。
金融商品取引法や刑事事件の対応を得意とする法律事務所を、地域や取扱分野から絞り込んで検索可能です。
相談できる範囲は幅広く、自分の取引が規制にあたるかどうかの見極めから、証券取引等監視委員会の調査への対応、社内規定や研修の設計まで任せられます。
各法律事務所のページでは、取扱分野や相談料、対応時間を確認したうえで問い合わせできます。
初回相談無料や電話・オンライン相談に対応する法律事務所も多数掲載しているため、費用が気がかりな方でも比較しながら選べます。
インサイダー取引で相談したいことがあるなら「企業法務弁護士ナビ」を利用してみてください。
最後に、インサイダー取引の罰則に関するよくある質問とその回答をまとめました。
順番に見ていきましょう。
自社の株やNISAでの買付けでも、重要事実を知りながら公表前に売買すれば、インサイダー取引にあたります。
会社がおこなう自己株式の取得も同じで、決定事実として重要事実に該当する場面は少なくありません。
ただし、一定の要件を満たす取引は適用除外として扱われます(金融商品取引法第166条第6項)。
持株会を通じた毎月一定額の定期買付は、代表的な適用除外です。
ただし、拠出額を増やす場面やまとまった買増しは除外から外れるため、判断に迷うときは社内の担当部署か弁護士に確認してください。
家族名義に変えても罰則は避けられません。
名義が誰であっても、資金を出して利益を得るのが本人であれば、実質的に本人の取引と判断されます。
家族が会社関係者から直接情報を聞いていれば、家族自身が第一次情報受領者として責任を問われます。
名義を分ける対応は回避策にならないと考えてください。
在職中に重要事実を知っていた場合は、退職後1年以内の取引も規制の対象です(金融商品取引法第166条第1項)。
1年の起算点は、会社関係者でなくなった日、つまり退職や退任の日です。
なお、1年を過ぎていても、退職後に元同僚などから新たに重要事実を聞けば、情報受領者として規制の対象になります。
売買を検討しているなら、事前に弁護士へ確認しておくと安心です。
損失が出ていても、インサイダー取引の規制対象になり、刑事罰が科される可能性があります。
規制の要件は、規制対象者が未公表の重要事実を知りながら公表前に株式等を売買する、または取引推奨する点にあります。
値下がりして損をした場合でも、要件を満たせば違反です。
実際に利益が出たかどうかは、インサイダー取引の成立を左右しません。
また、課徴金も実際の利益額そのものを基準にするのではなく、法律で定められた算定方法によって計算されるため、実際の取引で損失が生じていても課徴金の対象となる場合があります。
日本とアメリカのインサイダー取引の罰則における違いは、下記のとおりです。
| 罰則 | 日本 | アメリカ |
|---|---|---|
| 刑事罰 |
個人の場合 5年以下の拘禁刑または500万円以下の罰金 法人の場合 5億円以下の罰金 |
個人の場合 20年以下の懲役もしくは500万ドル以下の罰金 法人の場合 最大2,500万ドル |
| 課徴金納付命令 | ある | ある |
| 没収、追徴 | ある | 似たような制度がある |
アメリカでは、刑事罰に加え、SECによる民事制裁金、disgorgement(不当利得の吐き出し)、刑事・民事上のforfeiture(没収)などが問題となることがあります。
日本とは制度構造が異なるため、単純な法定刑の比較だけで制裁の軽重を判断することは困難です。
不当利得の吐き出しとは、SEC(連邦証券取引委員会)が主導する行政手続や民事手続で、不正取引によって得た利益を返還させる制度です。
民事制裁金とは、不当利得の吐き出しとは別に、不当利得の最大3倍までの金銭をペナルティとして支払う制度です。
日本の「課徴金」が主に対象者の経済的利得を剥奪することを目的としています。
一方、アメリカでは不当利得の吐き出しに加えて、その数倍にのぼる重い制裁金が科されます。
アメリカの罰則は日本より重いと言えるでしょう。
【参考記事】山本雅道 インサイダー取引規制および法執行に関する日米比較|日本証券経済研究所
インサイダー取引の罰則は、個人で5年以下の拘禁刑または500万円以下の罰金、法人で5億円以下の罰金です。
加えて課徴金の納付命令や、得た利益の没収・追徴も科されます。
規制の対象は、上場企業の役員や従業員にとどまりません。
退職して1年たっていない元社員や、社内の人から直接話を聞いた家族も含まれます。
損が出た取引でも違反になります。
売買してよいか迷ったまま動くより、先に確かめておくほうが安全です。
「企業法務弁護士ナビ」では金融商品取引法に詳しい弁護士を探せるので、心当たりがあるうちに相談してみてください。
編集部
本記事は企業法務弁護士ナビを運営する株式会社アシロ編集部が企画・執筆いたしました。
※企業法務弁護士ナビに掲載される記事は弁護士が執筆したものではありません。
本記事の目的及び執筆体制についてはコラム記事ガイドラインをご覧ください。